Famílias antecipam heranças e doações para fugir de tributação maior após reforma.
As mudanças no imposto estadual sobre heranças e doações previstas na Reforma Tributária têm levado alguns contribuintes a procurar escritórios de advocacia para avaliar a antecipação de transferência de patrimônio em vida.
A PEC 45 (Proposta de Emenda à Constituição), aprovada na Câmara em julho e que agora está sendo analisada pelo Senado, altera vários tributos. Entre eles, o ITCMD (Imposto de Transmissão Causa Mortis e Doação), de competência dos estados.
A proposta autoriza, por exemplo, a cobrança sobre heranças e doações de residentes no exterior, sem necessidade da lei complementar federal anteriormente prevista no texto constitucional e que nunca foi votada pelo Congresso.
Também diz que o imposto será progressivo, ou seja, quanto maior o valor do patrimônio envolvido, maior a alíquota, semelhante ao que ocorre hoje no Imposto de Renda em relação aos salários. Esse ponto dependerá ainda da aprovação de leis estaduais, que podem resultar em aumento de alíquotas.
Também diz que o imposto será progressivo, ou seja, quanto maior o valor do patrimônio envolvido, maior a alíquota, semelhante ao que ocorre hoje no Imposto de Renda em relação aos salários. Esse ponto dependerá ainda da aprovação de leis estaduais, que podem resultar em aumento de alíquotas.
Atualmente, alíquotas progressivas são aplicadas em 15 estados e no Distrito Federal. Em 11 desses locais, a taxação chega ao teto de 8%. Outros dez estados têm alíquotas fixas, em alguns casos, uma para herança e outra para doação: São Paulo, Minas Gerais, Espírito Santo, Paraná, Mato Grosso do Sul, Amazonas, Amapá, Roraima, Alagoas e Rio Grande do Norte.
O texto inclui ainda isenção para transmissões e doações para instituições sem fins lucrativos, inclusive aquelas ligadas a entidades religiosas e institutos científicos e tecnológicos. A bancada ruralista quer isentar também a sucessão familiar de algumas propriedades rurais.
Atualmente, alíquotas progressivas são aplicadas em 15 estados e no Distrito Federal. Em 11 desses locais, a taxação chega ao teto de 8%. Outros dez estados têm alíquotas fixas, em alguns casos, uma para herança e outra para doação: São Paulo, Minas Gerais, Espírito Santo, Paraná, Mato Grosso do Sul, Amazonas, Amapá, Roraima, Alagoas e Rio Grande do Norte.
O texto inclui ainda isenção para transmissões e doações para instituições sem fins lucrativos, inclusive aquelas ligadas a entidades religiosas e institutos científicos e tecnológicos. A bancada ruralista quer isentar também a sucessão familiar de algumas propriedades rurais.
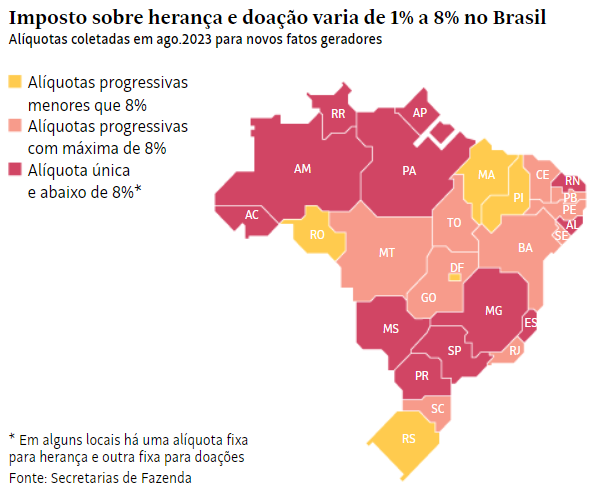
Não há alteração na alíquota máxima que os estados podem cobrar, que atualmente é de 8%. Uma mudança nesse valor depende apenas de resolução do Senado, mas a progressividade pode levar estados com alíquotas menores, como São Paulo, a aprovar esse teto, avaliam advogados da área.
Não há alteração na alíquota máxima que os estados podem cobrar, que atualmente é de 8%. Uma mudança nesse valor depende apenas de resolução do Senado, mas a progressividade pode levar estados com alíquotas menores, como São Paulo, a aprovar esse teto, avaliam advogados da área.
Outra mudança é que o imposto passa a ser de competência do estado de domicílio do doador ou da pessoa que morreu. Atualmente, o critério é o local do inventário, o que permite a alguns herdeiros buscar uma tributação menor em estados como Paraná e São Paulo, por exemplo.
Outra mudança é que o imposto passa a ser de competência do estado de domicílio do doador ou da pessoa que morreu. Atualmente, o critério é o local do inventário, o que permite a alguns herdeiros buscar uma tributação menor em estados como Paraná e São Paulo, por exemplo.
“Desde a aprovação disso pela Câmara, muitos clientes nos procuraram com essa preocupação de planejar a sucessão. Encaminhamos cinco casos no último mês”, diz Mariana Domingues, especialista em direito empresarial e sócia do escritório Domingues & Herold Advogados.
“Desde a aprovação disso pela Câmara, muitos clientes nos procuraram com essa preocupação de planejar a sucessão. Encaminhamos cinco casos no último mês”, diz Mariana Domingues, especialista em direito empresarial e sócia do escritório Domingues & Herold Advogados.
A advogada afirma que empresários do Paraná e de São Paulo, onde a tributação pode praticamente dobrar, têm buscado orientação sobre antecipar processo de sucessão para evitar um possível aumento da tributação. Ela diz que o planejamento é também uma opção muito procurada por famílias com propriedades rurais e patrimônio imobiliário, que buscam gerir esses bens por meio de empresas.
Marcos Paiva, do Choaib, Paiva e Justo Advogados, afirma que as mudanças no imposto devem entrar em vigor em 2024, por isso, as famílias que quiserem aproveitar as regras atuais devem iniciar o planejamento sucessório neste ano.
A advogada afirma que empresários do Paraná e de São Paulo, onde a tributação pode praticamente dobrar, têm buscado orientação sobre antecipar processo de sucessão para evitar um possível aumento da tributação. Ela diz que o planejamento é também uma opção muito procurada por famílias com propriedades rurais e patrimônio imobiliário, que buscam gerir esses bens por meio de empresas.
Marcos Paiva, do Choaib, Paiva e Justo Advogados, afirma que as mudanças no imposto devem entrar em vigor em 2024, por isso, as famílias que quiserem aproveitar as regras atuais devem iniciar o planejamento sucessório neste ano.
Ele vê algumas mudanças como positivas. Por exemplo, a definição sobre questões como a tributação no exterior e a progressividade, temas que geram debates no Judiciário. “É muito melhor um sistema tributário em que todos sabem quanto devem pagar do que ter dúvidas, o que acaba criando uma falta de isonomia: alguns pagam, outros entram na Justiça.”
Ele vê algumas mudanças como positivas. Por exemplo, a definição sobre questões como a tributação no exterior e a progressividade, temas que geram debates no Judiciário. “É muito melhor um sistema tributário em que todos sabem quanto devem pagar do que ter dúvidas, o que acaba criando uma falta de isonomia: alguns pagam, outros entram na Justiça.”
elipe Dias, sócio e responsável pela área tributária no Arbach & Farhat Advogados, também relata aumento da demanda por clientes que buscam acelerar esse tipo de planejamento, mas diz que é necessária uma avaliação caso a caso. Uma das preocupações é evitar que o patrimônio dos pais possa ficar exposto no caso de herdeiros que são gestores em outras empresas.
elipe Dias, sócio e responsável pela área tributária no Arbach & Farhat Advogados, também relata aumento da demanda por clientes que buscam acelerar esse tipo de planejamento, mas diz que é necessária uma avaliação caso a caso. Uma das preocupações é evitar que o patrimônio dos pais possa ficar exposto no caso de herdeiros que são gestores em outras empresas.
Ele afirma que outra opção para fugir da tributação será a doação isenta a entidades sem fins lucrativos, norma que aproxima o Brasil da prática internacional. O advogado diz esperar, no entanto, uma regulamentação dessa regra para evitar fraudes.
Ele afirma que outra opção para fugir da tributação será a doação isenta a entidades sem fins lucrativos, norma que aproxima o Brasil da prática internacional. O advogado diz esperar, no entanto, uma regulamentação dessa regra para evitar fraudes.
“O ITCMD
não tem vinculação. Se você acha que o governo não vai fazer um bom uso desse dinheiro, pode fazer essa doação”, afirma. “Mas espero que isso seja melhor desenhado dentro de uma lei complementar, com uma norma antielisiva específica para evitar que haja algum desvio.”
“O ITCMD não tem vinculação. Se você acha que o governo não vai fazer um bom uso desse dinheiro, pode fazer essa doação”, afirma. “Mas espero que isso seja melhor desenhado dentro de uma lei complementar, com uma norma antielisiva específica para evitar que haja algum desvio.”
Qualquer mudança no imposto precisa respeitar as regras da cobrança no ano seguinte e também o prazo de no mínimo 90 dias para entrada em vigor da norma, lembra Hermano Barbosa, sócio da Área Tributária do escritório BMA.
Qualquer mudança no imposto precisa respeitar as regras da cobrança no ano seguinte e também o prazo de no mínimo 90 dias para entrada em vigor da norma, lembra Hermano Barbosa, sócio da Área Tributária do escritório BMA.
Segundo ele, no planejamento patrimonial ou sucessório, a decisão passa muitas vezes por elementos pessoais. Há também questões que podem demandar mais tempo, em função da natureza dos bens.
“Minha recomendação é estar atento a essas mudanças, eventualmente começar a se preparar, mas sabendo que existem esses prazos para que elas passem a ser aplicadas.”
Estado
Alíquotas
2% a 8%
2% e 4%
AL
2% e 4%
AP
3% e 4%
AM
2%
BA
3,5% a 8%
CE
2% a 8%
DF
4% a 6%
ES
4%
GO
2% a 8%
MA
1% a 7%
MT
2% a 8%
MS
3% e 6%
MG
5%
PA
4%
PB
2% a 8%
PR
4%
PE
2% a 8%
PI
2% a 6%
RJ
4% a 8%
RN
3%
RS
3% a 6%
RO
2% a 4%
RR
4%
SC
1% a 8%
SP
4%
SE
2% a 8%
TO
2% a 8%
O ITCMD responde por 0,4% da carga tributária nacional, segundo dados de 2022. É praticamente o mesmo percentual verificado na média do grupo de países da OCDE.
Estados como o Rio de Janeiro já fazem a cobrança progressiva até a alíquota máxima. São Paulo cobra 4%. O governador Tarcísio de Freitas (Republicanos) vetou neste ano a tentativa de reduzi-la.
Em relação à cobrança no exterior, ela era feita por muitos estados, apesar da falta de uma lei federal regulamentando a questão. Em 2021, o STF (Supremo Tribunal Federal) considerou essas leis estaduais inconstitucionais, mas isentou os governadores de restituir os contribuintes taxados anteriormente.
Inscreva-se em nosso
blog
e receba matérias
.
The post Famílias antecipam heranças e doações para fugir de tributação maior após reforma.
appeared first on GBA.
Segundo ele, no planejamento patrimonial ou sucessório, a decisão passa muitas vezes por elementos pessoais. Há também questões que podem demandar mais tempo, em função da natureza dos bens.
“Minha recomendação é estar atento a essas mudanças, eventualmente começar a se preparar, mas sabendo que existem esses prazos para que elas passem a ser aplicadas.”
| Estado | Alíquotas |
|---|---|
| 2% a 8% | 2% e 4% |
| AL | 2% e 4% |
| AP | 3% e 4% |
| AM | 2% |
| BA | 3,5% a 8% |
| CE | 2% a 8% |
| DF | 4% a 6% |
| ES | 4% |
| GO | 2% a 8% |
| MA | 1% a 7% |
| MT | 2% a 8% |
| MS | 3% e 6% |
| MG | 5% |
| PA | 4% |
| PB | 2% a 8% |
| PR | 4% |
| PE | 2% a 8% |
| PI | 2% a 6% |
| RJ | 4% a 8% |
| RN | 3% |
| RS | 3% a 6% |
| RO | 2% a 4% |
| RR | 4% |
| SC | 1% a 8% |
| SP | 4% |
| SE | 2% a 8% |
| TO | 2% a 8% |
O ITCMD responde por 0,4% da carga tributária nacional, segundo dados de 2022. É praticamente o mesmo percentual verificado na média do grupo de países da OCDE.
Estados como o Rio de Janeiro já fazem a cobrança progressiva até a alíquota máxima. São Paulo cobra 4%. O governador Tarcísio de Freitas (Republicanos) vetou neste ano a tentativa de reduzi-la.
Em relação à cobrança no exterior, ela era feita por muitos estados, apesar da falta de uma lei federal regulamentando a questão. Em 2021, o STF (Supremo Tribunal Federal) considerou essas leis estaduais inconstitucionais, mas isentou os governadores de restituir os contribuintes taxados anteriormente.
Inscreva-se em nosso blog e receba matérias .
The post Famílias antecipam heranças e doações para fugir de tributação maior após reforma. appeared first on GBA.