Reforma tributária: o que ainda falta definir e como isso pode influenciar a alíquota do novo IVA
Após a aprovação final da PEC, Congresso terá de definir temas sensíveis por meio de legislações adicionais, como a regulamentação dos regimes específicos de tributação e a composição da cesta básica
BRASÍLIA – Após mais de 30 anos de impasse e muitas concessões, a reforma tributária caminha para a reta final no Congresso. Com a aprovação no Senado, resta uma segunda análise na Câmara, com possibilidade de promulgação fatiada dos trechos comuns às duas Casas . Mas a discussão continua longe do fim.
Isso porque o governo empurrou uma série de definições para as leis complementares, que devem ser analisadas a partir de 2024.
No hall de pendências estão o valor de parte dos fundos que serão abastecidos pela União e direcionados aos Estados; a composição da cesta básica isenta ; as regras do Imposto Seletivo; o funcionamento dos diversos regimes específicos de tributação ; e a operacionalização do cashback, sistema de devolução de tributos. Ou seja, uma nova guerra de lobbies e pressões já está contratada para os próximos anos.
“A PEC dispõe apenas sobre as normas gerais e empurra o restante para a lei complementar”, afirma o tributarista Gustavo Brigagão, sócio do Brigagão Duque Estrada Advogados.
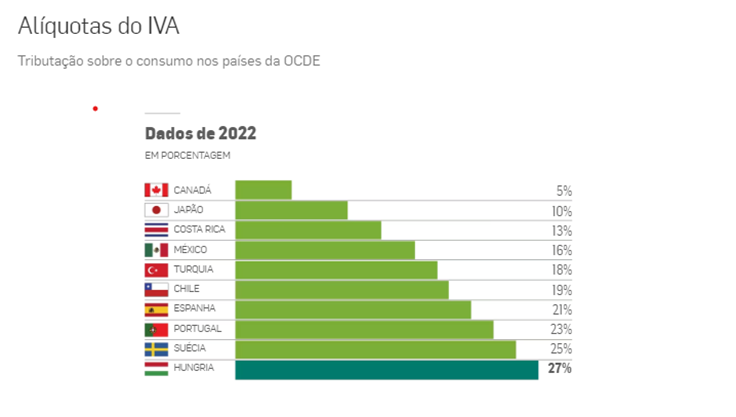
A regulamentação dos regimes específicos (veja lista abaixo) é um tema aguardado, já que vai calibrar o tamanho da alíquota de referência. Apesar das estimativas divulgadas pelo Ministério da Fazenda, que já colocam o Brasil no topo do ranking mundial, só será possível definir o porcentual exato após o estabelecimento das regras.
É nessa regulamentação que serão definidos, por exemplo, quais produtos, tipos de serviços ou empresas terão direito a tratamento tributário diferenciado e como será essa cobrança. Por exemplo: o setor de eventos, que é muito grande e diversificado, ou mesmo o de esportes.
Dentre as perguntas que a regulamentação terá de responder, estão: quais produtos da cesta básica ficarão na lista isenta? Todas as proteínas serão contempladas? Ou uma parte irá para a cesta estendida, que tem desconto de 60%? As academias de ginástica poderão ser incluídas na lista das exceções de esportes?
Se o leque das exceções for muito flexibilizado, a alíquota do novo IVA (Imposto sobre Valor Agregado) vai subir ainda mais. E quem vai pagar a conta são os contribuintes que consomem produtos que não estão nessa lista de excepcionalidades.
O teto da carga tributária, criado pelo relator da proposta no Senado, Eduardo Braga (MDB-AM), pode dificultar esse movimento, mas ele tem um prazo para mediação e posterior revisão.
Percy Soares, diretor-executivo da Abcon, associação que reúne as empresas privadas de concessão de saneamento, avalia que a briga será maior entre os grandes setores que foram parar no regime específico, como transporte, telecomunicações, rodovias e saneamento.
Para ele, será necessário discutir a importância de cada segmento. “É uma escolha de Sofia. O que é mais importante: o transporte de minério ou o saneamento preventivo contra doenças?”, diz Percy, puxando a sardinha para o seu setor. Ele lembra que 50% da população não tem água tratada em casa. Um problema adicional é que a mudança tributária pode levar à revisão dos contratos de concessão no setor.
O segmento de telecomunicações também já está em contato com os parlamentares para reforçar a “essencialidade” do seu serviço. “A gente não vive sem água, luz, esgoto e internet”, afirma Vivien Mello Suruagy, presidente da Federação Nacional de Call Center, Instalação e Manutenção de Infraestrutura de Redes de Telecomunicações e de Informática (Feninfra).
“Vamos buscar uma carga (tributária) que seja compatível com a importância do setor e com o que ele gera de emprego e desenvolvimento”, destaca Vivien.
Alíquota do IVA
Manoel Pires, coordenador do Observatório Fiscal do Ibre/FGV, avalia que há exceções muito mal definidas na reforma, com a possibilidade de setores inteiros poderem ter o tratamento diferenciado. “Se liberarem muito na regulamentação, a alíquota vai lá para cima para manter a carga”, alerta.
“Colocou todo o poder de barganha no Congresso para ficar administrando quem entra e quem tem alíquota y e z. Esse processo vai continuar na lei complementar”, afirma o economista.
À Rádio Eldorado , o secretário extraordinário de Reforma Tributária, Bernard Appy, reforçou que a alíquota padrão, que será adotada para quem não tiver tratamento diferenciado, dependerá dessa regulamentação final.
“Não é determinada agora. Ela vai depender da regulamentação. Por exemplo: quanto será arrecadado de Imposto Seletivo, quantos serão os regimes específicos de tributação e quais bens e serviços estarão na cesta básica nacional e na cesta estendida”, afirmou.
Segundo Appy, essa calibragem dependerá também do impacto da reforma na sonegação. “Temos uma segurança muito grande que vai cair a sonegação e a inadimplência, mas não conseguimos saber com precisão qual será esse efeito”, ressaltou.
O secretário disse que as últimas mudanças feitas pelo Senado não têm efeito “muito relevante” sobre a alíquota de referência. De acordo com ele, é possível que a cobrança fique, na prática, abaixo de 27% — embora o ministro da Fazenda, Fernando Haddad, tenha dito após a apresentação do primeiro relatório de Braga que a alíquota poderia subir mais meio ponto, podendo chegar a 27,5%. Posteriormente, porém, foram incluídas novas exceções ao texto.
Atualmente, a reforma estabelece três tipos de exceções: os tratamentos favorecidos (como a Zona Franca e as áreas de livre comércio), os diferenciados (com alíquotas reduzidas) e os específicos (que não têm necessariamente alíquota reduzida). Além disso, será criado o Imposto Seletivo, que incidirá sobre produtos e serviços nocivos à saúde e ao meio ambiente, e sobre a extração de recursos não renováveis, como minério e petróleo.
Destino
Brigagão avalia que, para alguns dispositivos, a definição em lei complementar seja o melhor caminho, já que determinadas regulamentações não devem ficar engessadas na Constituição. Mas alerta que conceitos tidos como fundamentais para o futuro da reforma, como a definição de destino, onde o novo tributo será cobrado, também ficaram pendentes. Hoje, a tributação ocorre na origem, onde o bem ou serviço é produzido.
“Em vez de o Congresso definir (o termo) destino, da melhor forma possível, transformando isso em norma constitucional, para que depois não houvesse questionamento, ele apenas deu uma dica do que poderia ser e jogou para a lei complementar”, diz Brigagão.
Segundo o texto da proposta, a lei complementar vai definir os critérios para a definição do destino da operação, “que poderá ser, inclusive, o local da entrega, da disponibilização ou da localização do bem, da prestação ou da disponibilização do serviço ou do domicílio ou da localização do adquirente ou destinatário do bem ou serviço, admitidas diferenciações em razão das características da operação”.
Para evitar insegurança jurídica, o tributarista defende que as regulamentações sejam feitas o mais rapidamente possível. “Mas não sei se o Congresso terá energia e disciplina para votar essas leis o quanto antes. Para se ter uma ideia, há temas da Constituição de 1988 que até hoje estão pendentes de legislação complementar”, diz.
A proposta aprovada no Senado determina que os projetos de lei complementares devem ser enviados em até 180 dias após a promulgação da PEC. Para serem aprovados, nas duas Casas, precisam de maioria absoluta (metade dos parlamentares mais um) — exigência maior do que para uma lei ordinária (maioria simples), porém inferior à de uma PEC, que é de três quintos dos parlamentares.
Lista de regimes específicos
- Combustíveis e lubrificantes
- Serviços financeiros
- Operações com bens imóveis
- Plano de saúde
- Loteria (concurso de prognóstico)
- Cooperativas
- Hotelaria
- Parque de diversão e parque temático
- Agência de viagem e de turismo
- Bares e restaurantes
- Sociedade Anônima de futebol
- Aviação regional
- Missão diplomática
- Saneamento
- Concessão de rodovias
- Transporte coletivo de passageiros
- Telecomunicações
- Reciclagem (economia circular)
- Micro e minigeração de energia
Fonte: Estadão Por Bianca Lima e Adriana Fernandes
13/11/2023 | 03h00Atualização: 13/11/2023 | 08h32